
CFO MESSAGE
その先を語れるCFOとして、
経営の一翼をしっかり担い、
今後も持続的な企業価値向上を
支えていきます
代表取締役 上席執行役員 CFO(兼)CXO
中 宏之
経営方針も語れるCFOに
一段上の収益ステージに向けて「ギア・チェンジ」を目指す今年度、新たにCFOに就任しました。新CFOとして、市場との対話を重ねるたびに、早速その責務の大きさを感じる日々です。
まず、皆様にお伝えしたいことがあります。それは前任CFOと同様に、マーケットと対峙するときには、「経営方針も語れる」、すなわち、「CSOの役割も果たせる」CFOでありたい、との強い思いです。2018年に全社の経営企画を担う業務部長に就任、2022年からCSO(Chief Strategy Officer)として全社経営戦略の策定・実行を推進し、2024年からはCXO(Chief Transformation Officer/最高変革責任者)として、当社グループ全体の業容・業態変革を推進してきました。世界標準のCFOは、過去の実績を把握することはもとより、その先の経営方針にも責任を持ち、語れる存在でなくてはなりません。私のこれまでの経験を踏まえてCFOとなる以上、「経営方針も語れるCFO」を自らに課しています。
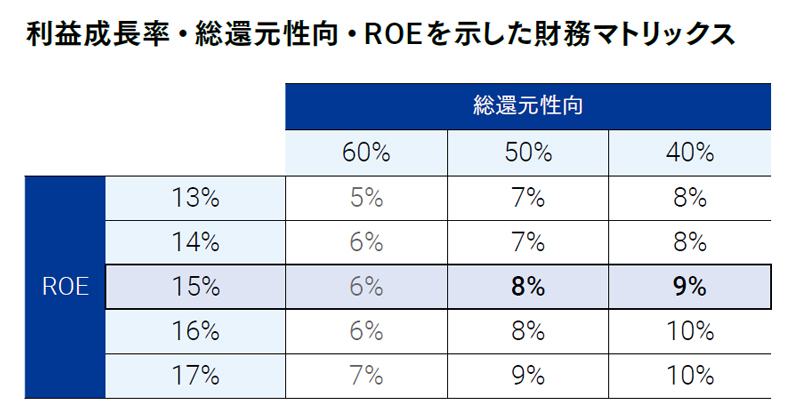
利益成長【EPS】と資本効率【ROE】を同時に追求することこそが、企業価値向上の本質です。<財務マトリックス>の発想をベースとすれば、7~8%の利益成長をミニマムラインとして、ここ数年、実績でお示ししてきた50%程度の総還元性向を前提とすれば、世界標準である15%程度のROEは堅持できると考えています。財務戦略を実現すると同時に、将来の経営方針に責任を持ち、企業価値向上を形にしていくことがCFOの役割、この考えでCFO職に邁進します。
1:企業価値向上に資するキャピタル・アロケーションの実践
従前からの財務方針:「3つのバランス(成長投資、株主還元、有利子負債コントロール)」に基づく強固な財務基盤の堅持は変わりません。但し、財務規律の許容範囲内で、経営環境や経営状況に応じて、キャピタル・アロケーションはフレキシブルにあるべきです。2026年3月末のNET DERは0.46倍まで低下、現在の財務基盤は盤石です。今後も高水準の格付を維持する前提で、現状十分なデットキャパシティがあると考えています。今は、レバレッジ活用を経営の選択肢とできるフェーズです。
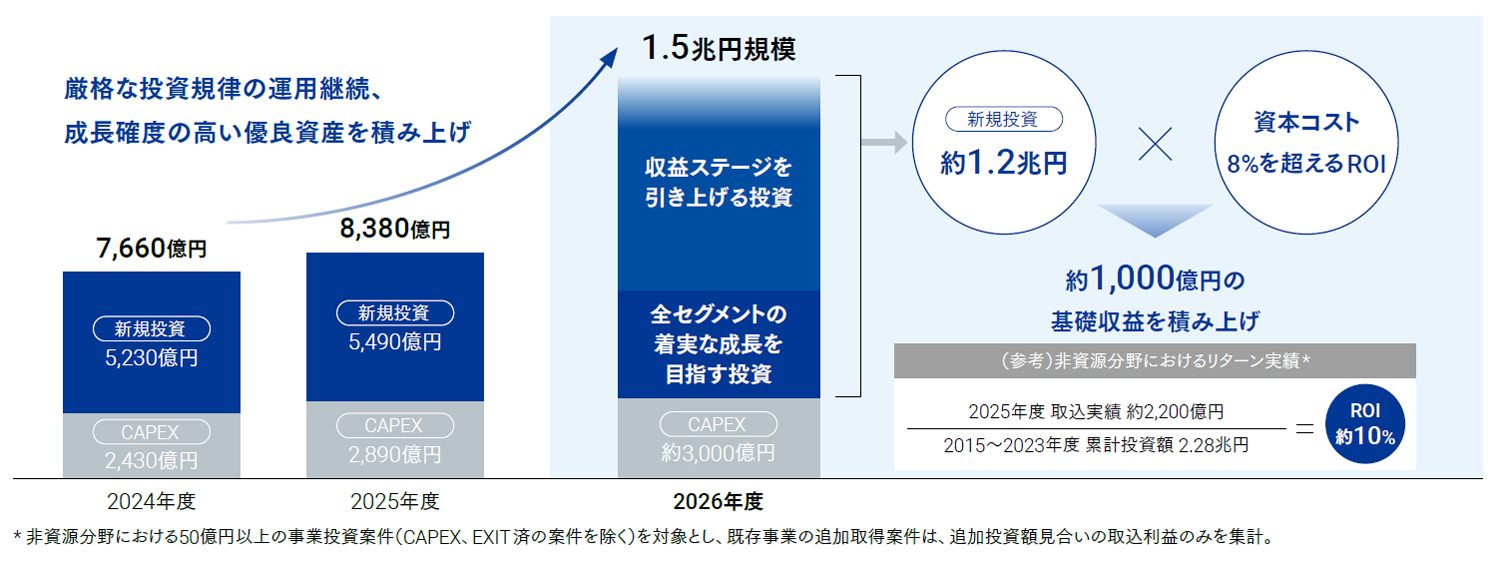
今年度はまず収益ステージ引き上げに向け、成長投資を積極推進する方針です。過去2年間の成長投資額7,000~8,000億円の水準と比較し、倍の規模となる1.5兆円規模の成長投資を想定しています。この数字は単なる「枠」ではありません。既に実行済みの投資に加え、さらには基本合意後の条件交渉や最終の詰めに入っている案件も複数あり、具体的な案件の積み上げに基づいた数字です。当社の資本コストは現状8%程度との認識の下、ROI 8%を超えるリターンを実現する成長投資を積み上げていく想定です。この積極的な成長投資の実現により、近い将来少なくとも1,000億円程度の基礎収益アップを見込んでいます。なお、ここで一つ申し上げておくべきこととして、成長投資の促進においても投資規律を緩めることは決してありません。今後は日本においても明確に「金利のある世界」に入っていきます。現状設定している約70の業種別ハードルレートをベースに、資本コストの概念にて必要なリターンを厳格に見極めています。ここ2年は私自身が投融資協議委員会の委員長として、厳しく審査にあたってきました。投資のバリュエーションだけでなく、将来的な事業の拡がりや実行後のシナジー具現化による成長機会の創出にも意識をしてきました。例えば、シナジーの創出には様々な知恵と実現性の高い仕組みの構築が必要です。将来の収益の柱になる事業にすべく案件を仕立て上げることも、CFOの重要な役割の一つです。このような取組みを更にもう一歩進化させることで、ビジビリティの高い成長投資を加速させていきます。
一方、株主還元の重要性は何ら変わりません。マネジメントでの深い議論を経て、今回の還元方針を提示させていただきました。配当については、長期の経営方針において「累進配当」を改めて明記、減配せず利益成長に伴う着実な増配を進める姿勢を明確にしました。今期の配当は44円/株以上として12期連続の増配を実現、そして自己株式取得は11年連続の実施、かつ過去最高額となる3,000億円以上として、総還元性向は期初見通しで64%となります。
従前からご説明してきた<財務マトリックス>も頭に入れながら、企業価値向上に資するキャピタル・アロケーションを実践すること、これはCFOとしてまず重要な責務です。
2:改めての高ROEへの拘り
「ROE 15%水準」は海外機関投資家を含めてグローバルに選好されるための重要なクライテリア、この認識は変わりません。日本市場のラージキャップにおいて長年15%以上のROEを堅持してきた企業は極めて稀であり、この実践が当社のこれまでの市場での評価に繋がってきたと自負しています。当社の株主構成においても、海外投資家比率が高いことは、この点がグローバルに評価されてきたことの証左とも考えています。この軸は改めて大切にしていきたい。前任CFOから私が引き継ぐ大切なことの一つです。
投資家の皆様には、「今後、ROEが漸減していく状況になるのでは」との不安を感じていらっしゃる方もいると思います。<財務マトリックス>でもご提示してきた通り、利益成長と還元のバランスをどのように取るのか、CFOとしての手腕が問われます。但し、過度に株主資本を小さくしてROEを高めるような安易な手法は取りません。これだけ不透明な経営環境の下、株主資本拡充の観点で一定量のリスクバッファー確保は、長期的な経営視点からも必須です。これは安定的な資金調達手段の確保にも繋がります。結局、安易な手法では、長期的に企業価値を高めることにはなりません。
一方で、高ROE堅持のために、積極的な資産入替は徹底して進めます。2025年度に断行したCPP売却は私が自ら主導しました。低効率・ピークアウト事業は、一定の利益貢献が維持されていても入替対象として厳しく対処していくことを自らで体現したつもりです。資金回収の促進によりキャッシュの確保を行うとともに、新たな成長分野へ資金を振り向ける。高ROE堅持を考える上で、この積極的な資産入替はCFOとして強力に推進していきます。
更には、事業ポートフォリオの高効率化にも、一段ギアを上げてフォーカスしていきます。2025年度の非資源分野におけるROAは凡そ5.5%、資源分野はターンアラウンドを要したプロジェクトを抱えたこともあり、ROAは8.6%であったことから、全社として効率性の改善余地はまだまだあると考えています。まずは非資源分野でのROAを6%超にすべく、私が主催するALM委員会にて、この対応を強力に推進していく所存です。
なお、全社ポートフォリオの枠組みについて、当社マネジメントの認識として当社の非資源:資源の割合は資産ベースで90%:10%、利益ベースで75~80%:20~25%がベストミックスと考えています。資源は減耗資産、一定の積増しを行わなければその割合は低下していきます。資源分野はROAが高い側面もあり、全社の資産効率向上にも寄与します。資源比率を過度に高める意図はありませんが、全社の最適なポートフォリオバランスの堅持が、持続的な企業価値向上には必須です。
これらの取組みを更に一歩前に進めることで、全社のROAを更に高めつつ、適切なレバレッジ活用も併せて、当社企業価値向上の源泉である、高ROEは堅持していきます。
3:バリュエーションについて
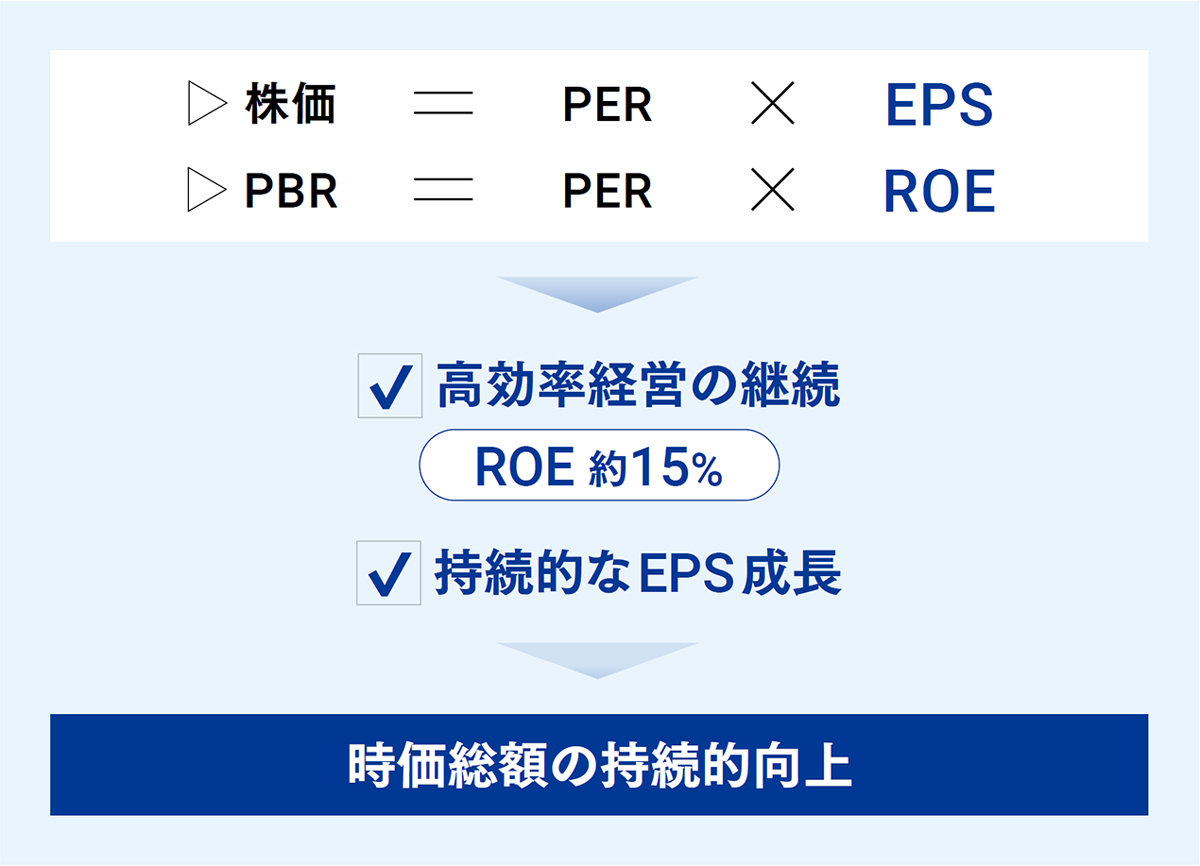
CFO就任後、投資家の皆様から「今の伊藤忠の株価をどう考えるか」との問いをいただくことが多々あります。少し出遅れている状況を心配されている裏返しであると認識しており、真摯に受け止めています。株価は①株価=PER × EPS、 ②PBR=ROE × PER、等の様々な物差しがあります。昨今は目標とする経営指標に、具体的な時価総額の水準を掲げる企業も出てきています。改めてバリュエーションをどのように考えるべきか、私の考えを少し述べたいと思います。株価を考える上で、【PER】は大きなファクターで、これは市場の期待値を示すものです。しかし、あくまで市場が評価するものであり、自らが恣意的に作り出すことはできません。成長期待とは、利益成長のストーリーをご理解いただくことで、自ずと醸成されていくものだと認識しています。ここはCFOとして今後も分かりやすくご説明していきたいと考えています。なお、当社の利益成長には3つのメソッドがあると考えています。
利益成長に向けた「3つのメソッド」
- ビジビリティの高い成長投資の実行
今期も既に日立建機(株)の買増し、北米電力での追加収益機会の獲得等、確実な利益貢献を見込む案件を複数実行済み。このような各セグメントの成長におけるコアになる事業に投資を進めていきます。 - 既存事業を梃にした分野横断での連携・再編
投資に限らず、当社の事業基盤と新たなパートナーの知見や機能を掛け合わせることで、既存領域の枠を超えた事業の拡がりを実現できます。例えばJR東日本との不動産分野における戦略的提携は、互いの持つ事業基盤やノウハウの掛け合わせにより更なる成長の加速が可能であり、不動産分野に限らず幅広い事業領域でもビジネス拡大を狙います。 - 知見ある事業での成長牽引(ハンズオン経営・マーケットインの発想)
デサント、CTC、ファミリーマート等、現在当社のコアとなっている事業は何れも買増しや非公開化を通じて、「ハンズオン経営」を徹底し、各社の成長力を劇的に引き上げてきました。このような機会はまだまだあります。
皆様と共に、更なる企業価値向上へ
今後も高ROE堅持とEPSの持続的成長を実現すると同時に、当社らしい成長のストーリーをお示しすることで、皆様にご納得頂けるバリュエーションを実現していくことがCFOの使命です。そのためにも、これまで通り、「投資家の皆様との対話が企業価値向上の源泉」との思いは何も変わりません。皆様と当社の企業価値向上を共創していけるCFOとして、ここでお話したコミットメントに邁進すると同時に、当社を次の成長ステージへ導き、更なる企業価値向上を実現していきます。
- 三方よしと経営哲学
- マネジメントメッセージ
- 価値創造
- 価値創造の仕組みと実践
~ビジネスモデル~ - 価値創造を切り拓く現場の最前線
- コーポレート・ガバナンス
- データ/ステークホルダーとの対話
